
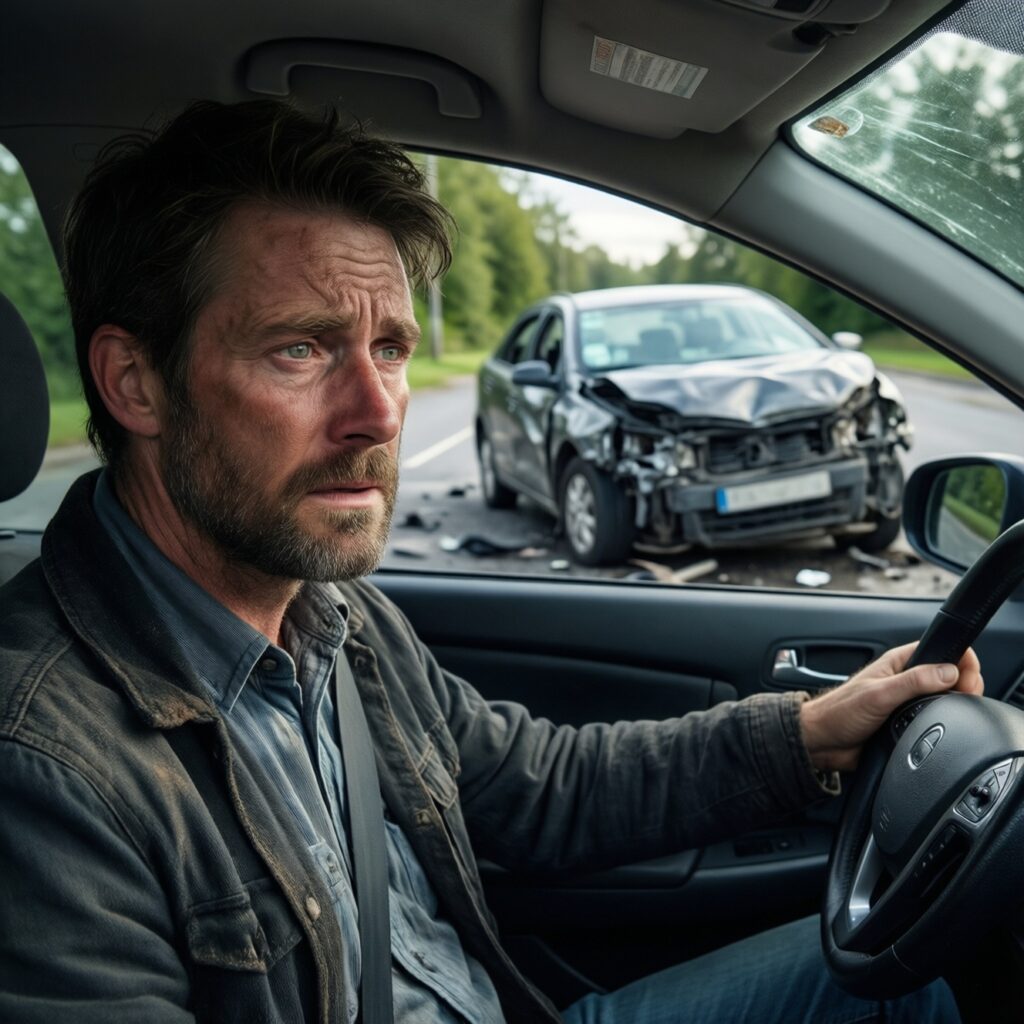
Если у виновника ДТП нет ОСАГО: как защищает страховка от незастрахованных водителей
На российских дорогах встречаются не только аккуратные и опытные автомобилисты, но и водители, которые управляют машиной без действующего полиса ОСАГО. По оценкам Российского союза автостраховщиков, доля таких участников движения может достигать 10-15%. Особенно заметно число незастрахованных автомобилистов увеличивается в периоды экономических трудностей.
Если виновник аварии не оформил обязательную страховку, пострадавший рискует самостоятельно оплачивать ремонт автомобиля или годами добиваться компенсации через суд. Дополнительный страховой продукт от незастрахованных водителей помогает снизить такие риски.
Что представляет собой такая страховка
Страховка от водителей без ОСАГО - это дополнительный полис, который компенсирует ущерб автомобилю потерпевшего, если авария произошла по вине другого участника, а его обязательная страховка отсутствует либо не может быть использована.
Защита может распространяться на ситуации, когда:
- у виновника вообще нет полиса ОСАГО;
- срок действия договора закончился;
- документ оказался недействительным;
- водитель не был вписан в ограниченный полис;
- страховщик не обязан производить выплату из-за формальных условий договора;
- лимита или оснований для стандартной выплаты по ОСАГО недостаточно.
По сути, такой продукт занимает промежуточное положение между ОСАГО и каско. Он не покрывает широкий перечень рисков, зато обычно обходится дешевле полноценного каско и предназначен для конкретной проблемы - повреждения автомобиля по вине незастрахованного водителя.
Когда полис признает аварию страховым случаем
Для получения выплаты должны одновременно выполняться несколько условий. Во-первых, должно быть официально подтверждено ДТП. Во-вторых, установлена вина другого участника. В-третьих, выясняется, что его полис ОСАГО отсутствовал, был недействительным или не распространялся на конкретного водителя. Наконец, авария должна привести к повреждению застрахованного автомобиля.
Если столкновение произошло по вине владельца дополнительного полиса, компенсация не выплачивается. Эта страховка не заменяет защиту автомобиля от собственных ошибок и не работает по принципу полного каско.
Размер возмещения зависит от условий договора. Во многих программах он привязан к стандартному лимиту ОСАГО по ущербу имуществу - до 400 000 рублей. Однако точную сумму, франшизу и порядок расчета необходимо проверять до подписания договора.
Кому особенно полезен такой полис
Дополнительная защита может оказаться разумным вариантом для владельцев автомобилей стоимостью от низкой до средней. Полное каско на машину возрастом от пяти до двадцати лет иногда обходится неоправданно дорого или вообще оформляется с ограничениями, тогда как полис от незастрахованных водителей позволяет сохранить хотя бы базовую финансовую безопасность.
Чаще всего его выбирают:
- автомобилисты с большим стажем, которые хотят защитить машину без покупки полного каско;
- жители регионов, где заметно много водителей без ОСАГО;
- начинающие и молодые водители с повышенным риском попасть в аварию;
- владельцы автомобилей среднего ценового сегмента;
- люди, которым важно избежать крупных непредвиденных расходов на ремонт.
Такой вариант особенно актуален для тех, кто не готов платить значительную сумму за страхование от угона, стихийных бедствий, падения предметов и других рисков, включаемых в каско.
Как оформить страховку
Оформление обычно проще, чем заключение договора каско. В большинстве случаев предварительный осмотр не требуется: страховщик принимает автомобиль на страхование без детальной фотофиксации и проверки каждой детали кузова. Однако отдельные компании могут запросить фотографии машины или провести дистанционный осмотр.
Возраст владельца и водительский стаж чаще влияют на стоимость, чем на саму возможность оформления. Молодому автомобилисту или водителю с небольшим опытом могут предложить более высокий тариф. Автомобиль при этом должен находиться в исправном состоянии, а сведения о нем - соответствовать документам.
Обычно для заключения договора понадобятся:
- паспорт собственника;
- свидетельство о регистрации транспортного средства либо паспорт автомобиля;
- водительское удостоверение;
- действующий полис ОСАГО.
Подать заявление можно в офисе страховщика или дистанционно, если компания поддерживает электронное оформление. Перед оплатой важно проверить срок начала действия договора: нередко защита активируется не в момент покупки, а через несколько дней.
Можно ли получить скидку
Страховщики могут снижать стоимость при продлении договора у одной компании, предоставлять бонусы за безаварийный период или делать индивидуальные предложения постоянным клиентам. Иногда цена зависит от набора дополнительных условий - размера франшизы, территории использования автомобиля и количества допущенных водителей.
Слишком низкая стоимость не всегда означает выгодное предложение. Перед оформлением нужно сравнить не только тариф, но и лимит выплаты, список исключений, порядок подтверждения вины и требования к документам.
Что делать после ДТП с незастрахованным водителем
Сразу после аварии необходимо обеспечить безопасность на дороге, вызвать сотрудников полиции или оформить происшествие в предусмотренном законом порядке. Нельзя ограничиваться устной договоренностью, даже если второй водитель обещает оплатить ремонт позднее.
Следует зафиксировать:
- положение автомобилей и характер повреждений;
- государственные номера участников;
- данные водителя и собственника машины;
- сведения о наличии или отсутствии ОСАГО;
- контакты свидетелей;
- фото- и видеоматериалы с места происшествия.
Если виновник пытается уехать, важно сообщить об этом полиции и запомнить как можно больше информации об автомобиле. Самостоятельно преследовать нарушителя не следует.
После оформления ДТП страховую компанию нужно уведомить в установленный договором срок. При обращении обычно требуются заявление, документы из полиции, извещение о ДТП, фотографии повреждений и банковские реквизиты. До осмотра автомобиля страховщиком не стоит начинать ремонт или утилизировать поврежденные детали.
В каких случаях в выплате откажут
Отказ возможен, если:
- виновником признан сам застрахованный водитель;
- авария не оформлена официально;
- невозможно установить обстоятельства происшествия;
- повреждения появились до заключения договора;
- неисправность автомобиля повлияла на возникновение ДТП;
- срок действия полиса закончился;
- водитель скрылся, а его личность и отсутствие ОСАГО подтвердить не удалось;
- заявленный ущерб не относится к условиям конкретной программы;
- страхователь нарушил сроки уведомления или не предоставил автомобиль на осмотр.
Отдельные договоры предусматривают франшизу. В этом случае часть расходов владелец оплачивает самостоятельно, даже если событие признано страховым.
Какие дополнительные услуги встречаются в программе
В отличие от расширенного каско, подобные полисы редко включают большой набор сервисов. Иногда страховщики предлагают консультацию аварийного комиссара, помощь в сборе документов, эвакуацию автомобиля или юридическое сопровождение. Эти опции могут входить в цену либо подключаться за отдельную плату.
Перед заключением договора важно выяснить, включает ли программа защиту при частичном повреждении, распространяется ли она на стекла и навесные элементы, а также допускается ли использование автомобиля в такси, каршеринге или коммерческих целях.
Можно ли взыскать деньги непосредственно с виновника
Да, отсутствие ОСАГО не освобождает виновника от обязанности возместить причиненный ущерб. Если страховая выплата не покрыла весь ремонт или дополнительного полиса нет, потерпевший вправе предъявить требование водителю. При отказе добровольно компенсировать расходы вопрос решается в судебном порядке.
Для этого понадобятся материалы ДТП, заключение об оценке повреждений, документы на автомобиль, подтверждение расходов и сведения о виновнике. Однако судебное взыскание может занять много времени, а фактическое получение денег зависит от доходов и имущества должника.
На что обратить внимание при выборе полиса
Главное - не воспринимать такую страховку как полноценную замену каско. Она защищает только от конкретного сценария и не компенсирует ущерб от собственной ошибки, угона или природных явлений, если эти риски отдельно не включены в договор.
Перед покупкой стоит проверить:
1. максимальный размер выплаты;
2. наличие и размер франшизы;
3. срок начала действия защиты;
4. перечень исключений;
5. требования к оформлению аварии;
6. сроки уведомления страховщика;
7. правила определения виновника;
8. возможность ремонта или только денежной компенсации.
Если автомобиль недорогой, но его ремонт способен существенно ударить по бюджету, страховка от незастрахованных водителей может стать практичной альтернативой каско. При этом окончательное решение следует принимать после сравнения цены полиса, лимита возмещения и реальных условий договора.