
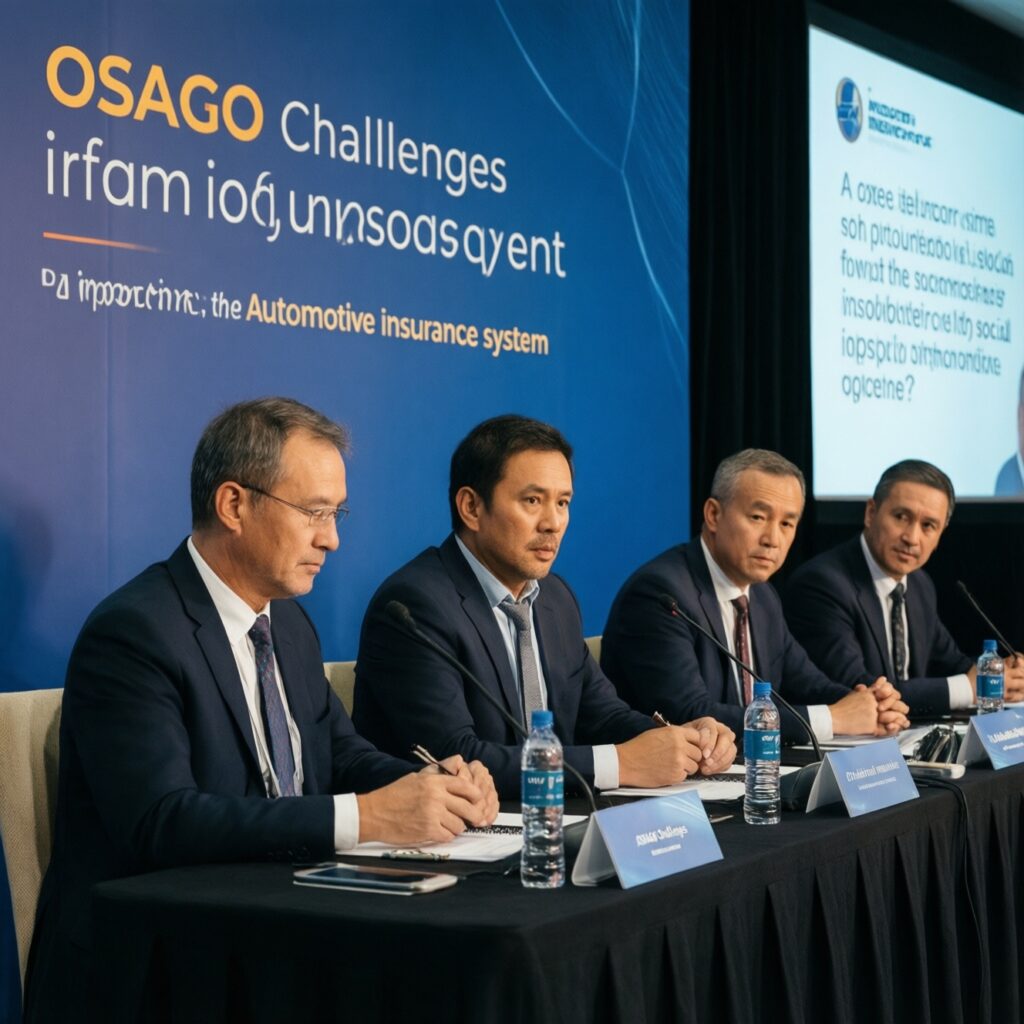
"Абсолют Страхование" назвала ключевые вызовы и перспективы развития ОСАГО
Компания "Абсолют Страхование" приняла участие в конференции "Автострахование - 2026", организованной аналитическим агентством "АВТОСТАТ". Одной из центральных тем мероприятия стало будущее обязательного страхования гражданской ответственности владельцев транспортных средств - ОСАГО.
С докладом от страховщика выступил Михаил Мосесов, заместитель директора департамента по моторным видам страхования. Он рассмотрел основные проблемы, с которыми сегодня сталкивается рынок, а также объяснил, почему ОСАГО сохраняет особое значение для всей системы автострахования.
Социальная роль обязательной страховки
ОСАГО предназначено не только для выполнения формального требования закона. Главная задача полиса - обеспечить потерпевшему компенсацию после дорожно-транспортного происшествия. Благодаря страхованию пострадавший получает возможность возместить расходы на ремонт автомобиля и в предусмотренных случаях компенсировать вред, причиненный жизни или здоровью.
Для виновника аварии наличие полиса также снижает финансовые риски. Без ОСАГО компенсация ущерба может полностью лечь на его плечи, а стоимость ремонта современных автомобилей нередко оказывается значительной. Таким образом, обязательное страхование создает механизм распределения ответственности между всеми участниками дорожного движения.
Михаил Мосесов сравнил ОСАГО с дорожной инфраструктурой. Пока автомобилисты соблюдают правила и аварий не происходит, работа этой системы остается практически незаметной. Однако после столкновения становится очевидно, насколько важны заранее установленные правила, понятные процедуры и финансовая защита. Полис ОСАГО в таком случае выступает не просто документом, а своеобразной финансовой подушкой безопасности.
Рост стоимости ремонта и автомобилей
Одним из главных факторов давления на рынок остается увеличение цен на транспортные средства, комплектующие и ремонтные работы. Чем дороже автомобиль и его детали, тем выше размер потенциального убытка после аварии. Это напрямую влияет на расходы страховщиков и требует более точного расчета страховых тарифов.
Дополнительную сложность создает ограниченная доступность отдельных запасных частей и изменение логистики поставок. В некоторых случаях ремонт занимает больше времени, а стоимость деталей может заметно отличаться от прежних значений. Для страховых компаний это означает необходимость регулярно обновлять методики оценки ущерба и учитывать ситуацию на рынке автокомпонентов.
Особенно чувствительны к подорожанию ремонта владельцы автомобилей среднего и премиального сегментов. Однако рост затрат постепенно отражается на всей системе: увеличиваются средние выплаты, усложняется расчет рисков, а страховщикам приходится искать баланс между финансовой устойчивостью и доступностью полиса.
Стареющий автопарк и аварийность
Еще один важный вызов - увеличение среднего возраста автомобилей. Техническое состояние машин напрямую связано с безопасностью движения. Изношенные тормозные системы, подвеска, шины и элементы освещения могут повышать вероятность аварий, особенно при эксплуатации автомобиля в сложных погодных условиях.
Старение автопарка влияет и на размер убытков. У автомобилей с большим пробегом чаще возникают повреждения, которые требуют комплексного ремонта. Кроме того, восстановление отдельных моделей может быть затруднено из-за дефицита деталей или отсутствия официального сервисного обслуживания.
Для страхового рынка это означает необходимость учитывать не только марку, модель и стаж водителя, но и более широкий набор параметров. Чем точнее определяется индивидуальный риск, тем справедливее может быть цена полиса для конкретного автовладельца.
Борьба с мошенничеством
Существенный ущерб системе ОСАГО наносят страховые мошенничества. Речь идет как об инсценировках ДТП, так и о завышении стоимости ремонта, использовании поддельных документов или попытках получить выплату по одному и тому же событию несколько раз.
Такие схемы увеличивают расходы страховщиков и в конечном счете отражаются на добросовестных водителях. Поэтому компании развивают автоматизированные системы анализа данных, сопоставляют сведения об авариях, проверяют историю обращений и выявляют нетипичные комбинации обстоятельств.
Важную роль играет обмен информацией между участниками рынка и государственными системами. Чем быстрее выявляются подозрительные случаи, тем меньше вероятность необоснованных выплат и тем эффективнее используются средства страхового фонда.
Как сделать ОСАГО более справедливым
Одной из перспективных задач остается более точное соответствие страховой премии реальному уровню риска. Водитель, который аккуратно управляет автомобилем, не попадает в аварии и соблюдает правила, ожидает, что это будет отражено в стоимости полиса. При этом повышенный риск должен учитываться в расчетах, иначе финансовая нагрузка распределяется между всеми автовладельцами неравномерно.
Дальнейшее развитие могут получить персонализированные модели оценки. При расчете цены потенциально могут учитываться стиль вождения, интенсивность эксплуатации автомобиля, регион, характер поездок и история страховых случаев. Однако такие механизмы должны использоваться прозрачно, а обработка персональных данных - осуществляться с соблюдением требований законодательства.
Цифровизация урегулирования убытков
Технологии уже меняют взаимодействие клиента со страховой компанией. Оформление документов, передача фотографий повреждений, отслеживание статуса заявления и получение информации о ремонте постепенно переводятся в цифровой формат.
Онлайн-сервисы способны ускорить рассмотрение обращений и сократить количество бумажных процедур. При этом полностью исключать участие специалистов нельзя: сложные аварии, спорные обстоятельства и значительный ущерб требуют профессиональной оценки.
Перспективным направлением становится дистанционная фиксация повреждений с использованием фотографий и видео. Такие инструменты позволяют быстрее собрать необходимые сведения, но должны дополняться защитой от подделок и тщательной проверкой достоверности материалов.
Баланс интересов участников рынка
Будущее ОСАГО зависит от способности отрасли одновременно учитывать интересы трех сторон: автомобилистов, потерпевших и страховых компаний. Полис должен оставаться доступным, потерпевший - получать своевременную и обоснованную компенсацию, а страховщик - сохранять возможность выполнять обязательства и развивать сервис.
По словам Михаила Мосесова, задача рынка заключается в поиске равновесия между стоимостью страхования и фактическим уровнем риска. Если тариф не отражает реальную ситуацию, система сталкивается либо с недостатком средств для выплат, либо с чрезмерной нагрузкой на клиентов.
В ближайшие годы на развитие ОСАГО будут влиять стоимость автомобилей, состояние автопарка, динамика аварийности, цифровизация и эффективность борьбы с мошенничеством. Устойчивость этой системы потребует не только обновления тарифных подходов, но и совершенствования регулирования, технологий урегулирования и стандартов обслуживания клиентов.
Участие "Абсолют Страхования" в отраслевой конференции подчеркнуло, что ОСАГО остается стратегически важным направлением страхового рынка. Несмотря на большое количество проблем, у него сохраняются значительные перспективы для повышения точности расчетов, ускорения выплат и формирования более прозрачных условий для всех участников дорожного движения.